Bapenda DKI Jakarta Jelaskan Aturan Pajak Progresif untuk Mobil Listrik Kepemilikan Kedua

Published
·
52 Reads
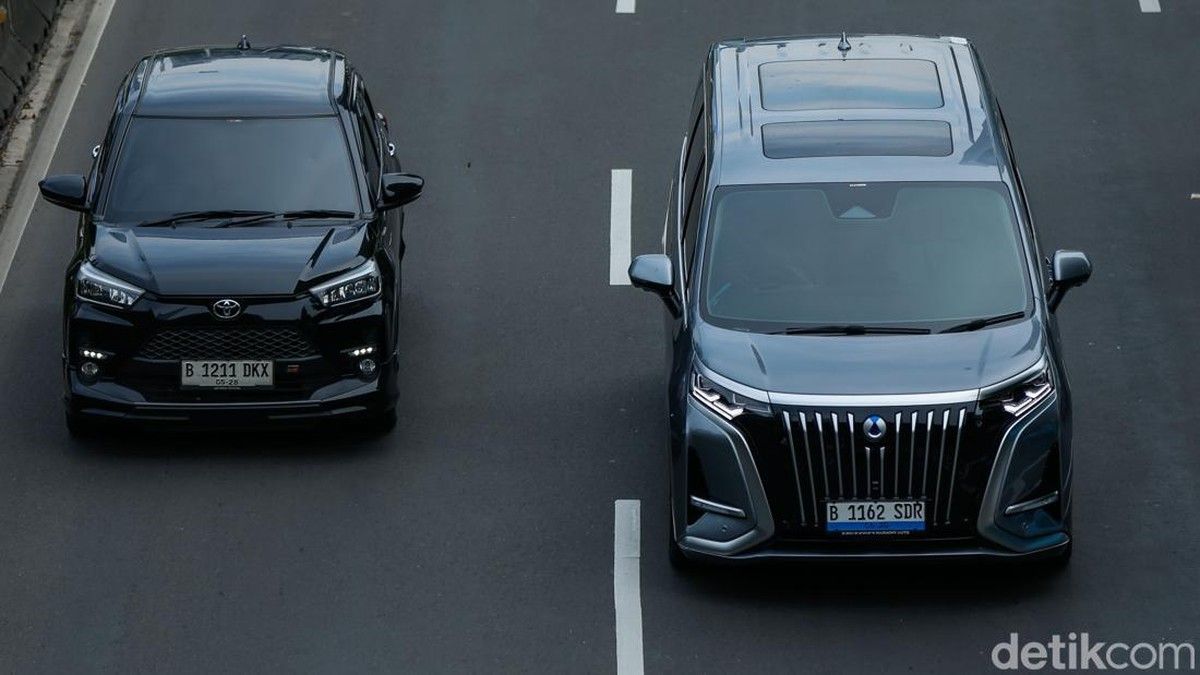
Pemerintah Provinsi DKI Jakarta masih memberikan insentif berupa pembebasan pajak kendaraan bermotor (PKB) untuk pemilik kendaraan listrik. Namun, muncul pertanyaan mengenai bagaimana perhitungan pajak progresif jika kendaraan ramah lingkungan tersebut menjadi kepemilikan kedua atau seterusnya.
Dikutip dari Detik Oto, kendaraan listrik yang dibeli sebagai unit kedua tetap masuk ke dalam perhitungan urutan kepemilikan progresif. Berdasarkan aturan yang berlaku di DKI Jakarta, kepemilikan kendaraan lebih dari satu unit akan dikenakan tarif pajak progresif yang meningkat secara berjenjang.
Pemerintah Provinsi DKI Jakarta menetapkan tarif pajak progresif wilayah Jakarta sebagai berikut:
- 2% (dua persen) untuk kepemilikan dan/atau penguasaan Kendaraan Bermotor pertama;
- 3% (tiga persen) untuk kepemilikan dan/atau penguasaan Kendaraan Bermotor kedua;
- 4% (empat persen) untuk kepemilikan dan/atau penguasaan Kendaraan Bermotor ketiga;
- 5% (lima persen) untuk kepemilikan dan/atau penguasaan Kendaraan Bermotor keempat; dan
- 6% (enam persen) untuk kepemilikan dan/atau penguasaan Kendaraan Bermotor kelima dan seterusnya.
Berdasarkan informasi dari situs resmi Badan Pendapatan Daerah (Bapenda) DKI Jakarta, tarif PKB untuk kendaraan listrik di Jakarta saat ini adalah 0%. Kebijakan ini diterapkan guna mendorong minat masyarakat untuk beralih menggunakan kendaraan yang ramah lingkungan.
"Jadi, selain hemat energi, kamu juga bisa lebih ringan dari sisi kewajiban pajak tahunan," demikian dikutip dari Bapenda DKI Jakarta.
Simulasi Perhitungan Pajak Progresif Kendaraan Listrik
Meskipun tarif PKB mobil listrik adalah 0%, urutannya dalam kepemilikan kendaraan tetap diperhitungkan untuk menentukan tarif pajak kendaraan berikutnya. Hal ini berarti kehadiran mobil listrik tetap memengaruhi besaran tarif progresif bagi kendaraan non-listrik setelahnya.
Sebagai contoh, seorang warga DKI Jakarta memiliki tiga unit mobil di garasinya. Mobil pertama merupakan mobil bermesin bensin, mobil kedua adalah mobil listrik, dan mobil ketiga kembali berupa mobil bermesin bensin.
Untuk mobil pertama yang bermesin bensin, pemilik dikenakan tarif pajak kendaraan standar sebesar 2%. Sementara itu, mobil listrik sebagai kendaraan kedua tetap diposisikan pada urutan kepemilikan kedua meski tarif pajaknya 0%.
Secara regulasi, kendaraan kedua seharusnya dikenakan tarif progresif sebesar 3%. Namun, karena mobil listrik mendapat fasilitas bebas PKB, nominal pajaknya tetap nihil karena perkalian tarif progresif tersebut menghasilkan angka nol.
Selanjutnya, mobil ketiga yang menggunakan mesin bensin akan dihitung sebagai kepemilikan ketiga. Pemilik wajib membayar pajak kendaraan ketiga tersebut dengan tarif progresif sebesar 4% sesuai ketentuan yang berlaku.
"Ini menunjukkan bahwa mobil listrik tetap memberikan keuntungan, sekaligus tetap mengikuti sistem yang adil," katanya.
Follow publika.id on Google News
Follow
Editors Team

kartika-dewi-anggraini
Author