Kementerian Keuangan Awasi Anomali Laporan Keuangan Raksasa Sawit Singapura

Published
·
43 Reads
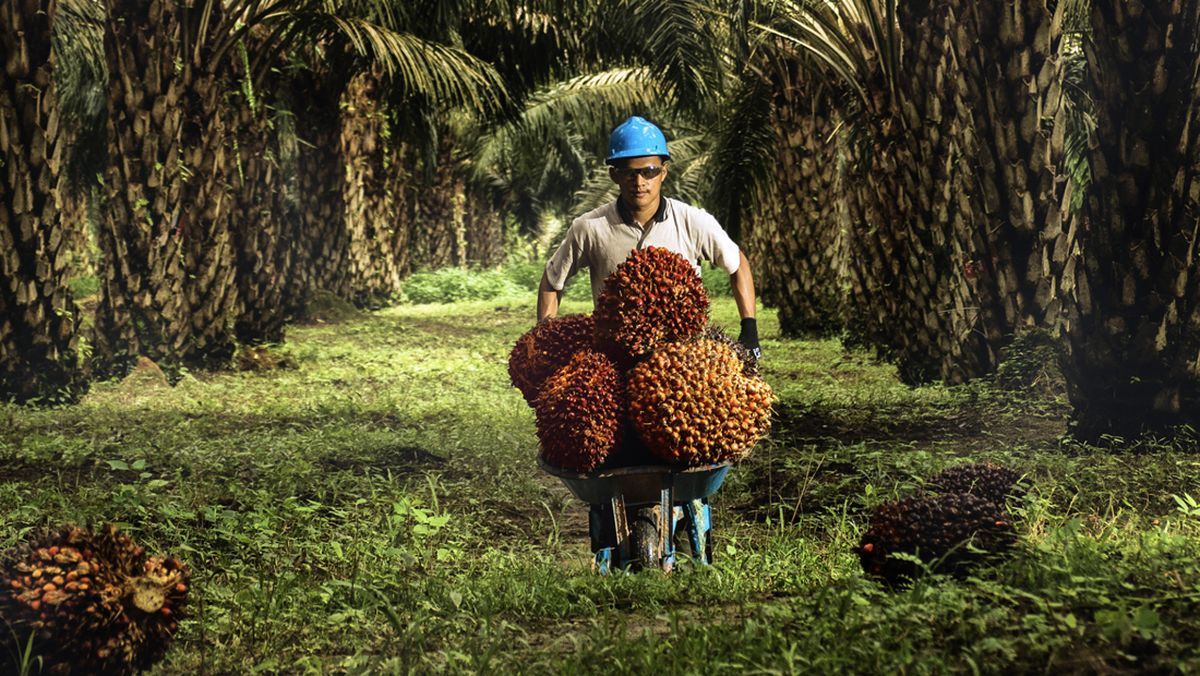
Kementerian Keuangan mendeteksi adanya indikasi tindakan underinvoicing dan transfer pricing terhadap aktivitas ekspor Crude Palm Oil atau CPO yang melibatkan sepuluh perusahaan sawit besar.
Menteri Keuangan Purbaya Yudhi Sadewa mengungkapkan bahwa sepuluh perusahaan tersebut termasuk Wilmar International Limited, Musim Mas Group, PT Salim Ivomas Pratama Tbk, dan Golden Agri-Resources.
Sorotan utama tertuju pada Wilmar serta afiliasi Sinar Mas, yaitu Golden Agri-Resources, yang memiliki lahan operasional di Indonesia namun menggunakan perusahaan holding di Singapura.
Pemerintah memastikan bahwa langkah penegakan aturan ini tidak ditujukan untuk menutup kegiatan operasional perusahaan, melainkan berfokus meminta transparansi penjelasan ekspor berdasarkan data transaksi historis beberapa tahun ke belakang.
Berdasarkan laporan keuangan kuartal pertama tahun 2026, entitas induk kedua perusahaan di Singapura memperlihatkan anomali berupa penurunan laba bersih di tengah lonjakan volume pendapatan.
Wilmar International Limited membukukan lonjakan pendapatan sebesar 21,9 persen secara tahunan menjadi Rp353,25 triliun, namun laba bersihnya tertekan dalam sebesar 22,8 persen menjadi Rp4,75 triliun.
Penurunan tersebut menggerus tingkat Net Profit Margin Wilmar dari yang sebelumnya sebesar 2,12 persen pada awal tahun 2025 menjadi tinggal 1,34 persen pada kuartal pertama tahun 2026.
Kondisi serupa dialami Golden Agri-Resources Ltd yang meraup pertumbuhan pendapatan 6,0 persen menjadi Rp57,81 triliun, tetapi laba bersihnya terkoreksi tajam 20,0 persen menjadi Rp786,81 miliar.
Sebaliknya, PT Sinar Mas Agro Resources and Technology Tbk atau SMAR selaku entitas afiliasi domestik Golden Agri-Resources justru mencatatkan lonjakan laba bersih luar biasa hingga 518,1 persen menyentuh Rp829,50 billion.
Meskipun pendapatan SMAR terkontraksi tipis 2,0 persen menjadi Rp20,73 triliun, efisiensi operasional yang agresif berhasil mendorong ekspansi margin laba bersih dari 0,63 persen melompat ke level 4,00 persen.
Disparitas perolehan laba dan fluktuasi margin di antara yurisdiksi yang berbeda ini menjadi pemicu utama otoritas fiskal memperketat pengawasan terhadap celah indikasi transfer pricing industri CPO nasional.
Follow publika.id on Google News
Follow
Editors Team

annisa-nur-fadhilah
Author