Rupiah Melemah ke Rp17.791 per Dolar AS pada Perdagangan Siang

Published
·
37 Reads
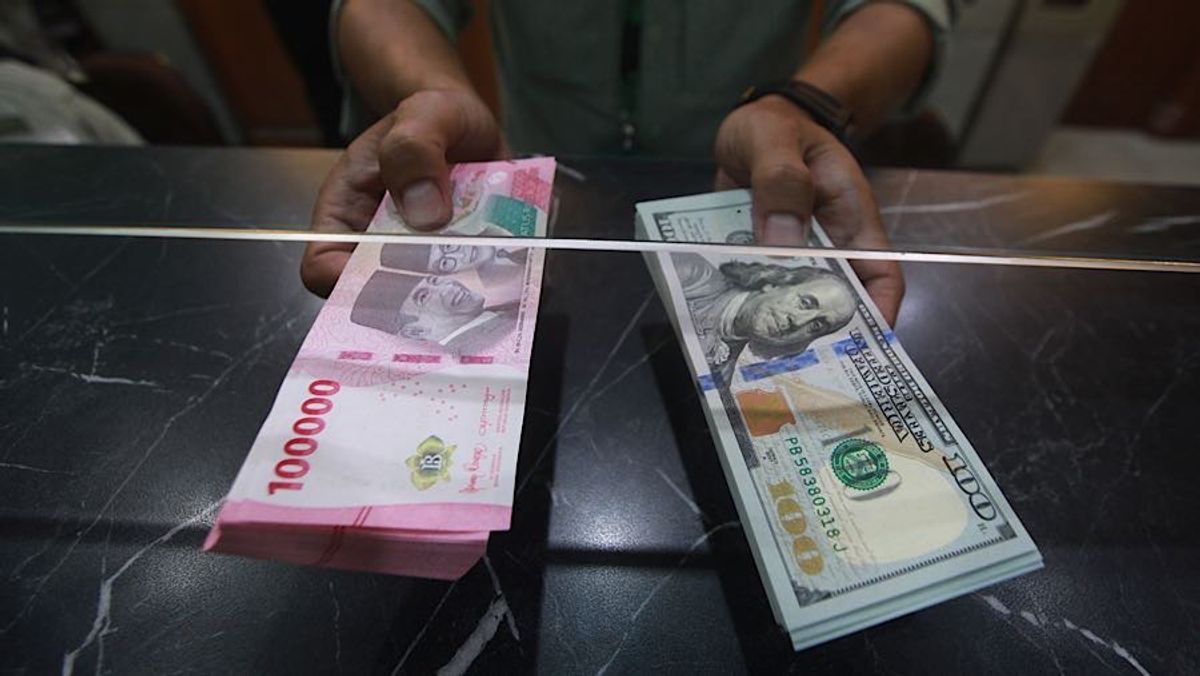
Nilai tukar rupiah terhadap dolar Amerika Serikat kembali mencatatkan pelemahan sebesar 0,27 persen ke level Rp17.791/US$ pada sesi perdagangan siang, Selasa (26/5/2026) pukul 12:56 WIB, seperti dilansir dari Bloomberg Technoz.
Depresiasi mata uang Indonesia ini tetap terjadi di tengah langkah Bank Indonesia yang telah mengintervensi pasar serta mengerek suku bunga BI sebesar 50 basis poin menuju level 5,25 persen.
Chief Economist Bank Permata, Josua Pardede menjelaskan bahwa pergerakan kurs rupiah saat ini tidak semata-mata dipengaruhi oleh faktor suku bunga domestik karena instrumen tersebut hanya berfungsi sebagai salah satu penahan kejatuhan mata uang.
"Tekanan rupiah lebih kuat karena sumber tekanannya datang bersamaan dari harga minyak tinggi, dolar AS yang masih kuat, imbal hasil obligasi AS yang tinggi, kebutuhan dolar domestik, arus modal yang mudah keluar, serta kekhawatiran pasar terhadap fiskal dan arah kebijakan," kata Josua kepada Bloomberg Technoz, Rabu, 27 Mei 2026.
Menurut penjelasan Josua, ketegangan geopolitik di Timur Tengah dan gejolak harga energi menjadi faktor utama dari eksternal, di mana pemblokiran Selat Hormuz mengganggu jalur distribusi energi sehingga harga minyak dunia melambung tinggi.
"Kondisi ini menekan rupiah karena Indonesia adalah pengimpor bersih minyak dan LPG, sehingga kenaikan harga energi langsung memperbesar kebutuhan dolar untuk impor," kata Josua.
Faktor eksternal tersebut kemudian berimbas pada lonjakan inflasi global, memicu ekspektasi bertahannya suku bunga tinggi di tingkat global, serta memperkokoh posisi mata uang dolar Amerika Serikat.
Selain sentimen global, Josua memaparkan bahwa lonjakan permintaan dolar di dalam negeri pada kuartal II, terutama untuk keperluan musiman, turut menjadi beban berat bagi mata uang garuda.
"Tekanan April sampai Juli biasanya lebih besar karena pembayaran dividen, pembayaran utang luar negeri, kebutuhan impor energi, serta kebutuhan valas untuk kegiatan haji," kata Josua.
Akibat tingginya kebutuhan riil terhadap dolar tersebut, kebijakan peningkatan BI Rate dinilai belum mampu membalikkan arah pergerakan rupiah secara instan karena tekanan yang terjadi bukan disebabkan oleh aksi spekulasi.
"Data cadangan devisa April 2026 yang turun dari 148,2 milar dolar AS menjadi 146,2 milar dolar AS juga menunjukkan bahwa BI sudah menggunakan sebagian bantalan untuk stabilisasi rupiah dan pembayaran utang luar negeri pemerintah, meskipun posisinya masih tinggi setara 5,8 bulan impor," kata Josua.
Kondisi eksternal Indonesia juga mengalami tekanan seiring menyempitnya surplus perdagangan barang pada Neraca Pembayaran Indonesia triwulan I 2026, yang membuat posisi transaksi berjalan menjadi rentan.
"Ini penting karena pasar tidak hanya melihat cadangan devisa hari ini, tetapi juga menilai apakah pasokan devisa ke depan cukup kuat untuk mengimbangi kebutuhan impor, pembayaran utang, dan arus keluar portofolio." kata Josua.
Struktur neraca eksternal yang melemah ini membuat pelaku pasar melihat adanya risiko pasokan valuta asing di masa depan, terutama jika kinerja ekspor belum mampu mengimbangi kenaikan impor bahan baku dan energi.
Faktor penekan terakhir dipicu oleh penurunan kepercayaan investor terhadap aset-aset keuangan domestik, yang terlihat dari koreksi di pasar saham serta peningkatan imbal hasil Surat Berharga Negara.
"Bloomberg mencatat rupiah sempat jatuh ke rekor terendah ketika pasar dibuka kembali, sementara IHSG melemah dan imbal hasil SBN 10 tahun naik. Ini menunjukkan tekanan rupiah bukan hanya soal kurs, tetapi soal kepercayaan investor terhadap aset rupiah secara keseluruhan," kata Josua.
Kondisi merosotnya pasar saham dan obligasi ini berisiko memperparah tekanan valas karena modal dari hasil penjualan aset rupiah oleh investor asing berpotensi dikonversi kembali ke dalam mata uang dolar AS.
Oleh karena itu, Josua menegaskan bahwa otoritas moneter dan fiskal harus bersinergi menerapkan bauran kebijakan secara terukur guna menstabilkan nilai tukar tanpa menguras cadangan devisa secara berlebihan.
"Dari sisi BI, intervensi di pasar valas tetap diperlukan, tetapi harus terukur agar cadangan devisa tidak cepat terkuras. BI juga perlu menjaga daya tarik aset rupiah melalui SRBI, SVBI, SUVBI, DNDF, operasi pasar valas, dan stabilisasi SBN di pasar sekunder," kata Josua.
Follow publika.id on Google News
Follow
Editors Team

bram-adhitya-santoso
Author